Domain nettoertrag.de kaufen?
Wir ziehen mit dem Projekt
nettoertrag.de um.
Sind Sie am Kauf der Domain
nettoertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nettoertrag.de kaufen?
Wie wird der Gewinn bei einer OHG verteilt?
Wie wird der Gewinn bei einer OHG verteilt? In einer Offenen Handelsgesellschaft (OHG) wird der Gewinn gemäß den im Gesellschaftsvertrag festgelegten Regelungen verteilt. Typischerweise wird der Gewinn nach dem Verhältnis der Kapitaleinlagen der Gesellschafter aufgeteilt. Es ist jedoch auch möglich, andere Verteilungsregelungen zu vereinbaren, solange sie im Einklang mit dem Gesetz stehen. Die Gewinnverteilung kann jährlich erfolgen und in der Regel nach Abschluss des Geschäftsjahres beschlossen werden. Es ist wichtig, klare Regelungen zur Gewinnverteilung im Gesellschaftsvertrag festzuhalten, um Streitigkeiten unter den Gesellschaftern zu vermeiden. **
Ist es richtig, dass OHG Gewinn und Verlust hat?
Ja, eine Offene Handelsgesellschaft (OHG) kann Gewinne und Verluste haben. Die Gewinne werden unter den Gesellschaftern entsprechend ihrer Beteiligungsquote aufgeteilt, während die Verluste von den Gesellschaftern gemeinsam getragen werden. Die genaue Verteilung von Gewinnen und Verlusten kann im Gesellschaftsvertrag festgelegt werden. **

Ähnliche Suchbegriffe für Ohg
Top-Angebote
Produkte zum Begriff Ohg:

-
Wie wird der Gewinn und Verlust bei einer OHG aufgeteilt?
Bei einer Offenen Handelsgesellschaft (OHG) wird der Gewinn und Verlust gemäß den im Gesellschaftsvertrag vereinbarten Anteilen auf die Gesellschafter aufgeteilt. Die Verteilung erfolgt in der Regel nach dem Verhältnis der Kapitalanteile der Gesellschafter. Es ist jedoch auch möglich, eine andere Verteilung im Gesellschaftsvertrag festzulegen. **
-
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **
-
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
-
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **

Haben Sie Erfahrungen mit dem Gewinn der Heinz Paetsch OHG in Berlin gemacht?
Als KI habe ich keine persönlichen Erfahrungen oder Meinungen. Es ist mir nicht möglich, Informationen über spezifische Unternehmen oder deren Gewinne zu haben. Es wäre am besten, sich an offizielle Quellen oder andere Personen zu wenden, die möglicherweise Erfahrungen mit der Heinz Paetsch OHG in Berlin gemacht haben. **
Sind OHG und KG Formkaufleute?
Ja, sowohl die OHG (Offene Handelsgesellschaft) als auch die KG (Kommanditgesellschaft) gelten als Formkaufleute. Dies bedeutet, dass sie unabhängig von ihrem Unternehmensgegenstand automatisch als Kaufleute im Sinne des Handelsgesetzbuches (HGB) gelten. Dadurch unterliegen sie den handelsrechtlichen Vorschriften und haben bestimmte Pflichten und Rechte, die für Kaufleute gelten. **
Top-Angebote
Produkte zum Begriff Ohg:
-
Wie wird der Gewinn bei einer OHG verteilt?
Wie wird der Gewinn bei einer OHG verteilt? In einer Offenen Handelsgesellschaft (OHG) wird der Gewinn gemäß den im Gesellschaftsvertrag festgelegten Regelungen verteilt. Typischerweise wird der Gewinn nach dem Verhältnis der Kapitaleinlagen der Gesellschafter aufgeteilt. Es ist jedoch auch möglich, andere Verteilungsregelungen zu vereinbaren, solange sie im Einklang mit dem Gesetz stehen. Die Gewinnverteilung kann jährlich erfolgen und in der Regel nach Abschluss des Geschäftsjahres beschlossen werden. Es ist wichtig, klare Regelungen zur Gewinnverteilung im Gesellschaftsvertrag festzuhalten, um Streitigkeiten unter den Gesellschaftern zu vermeiden. **
-
Ist es richtig, dass OHG Gewinn und Verlust hat?
Ja, eine Offene Handelsgesellschaft (OHG) kann Gewinne und Verluste haben. Die Gewinne werden unter den Gesellschaftern entsprechend ihrer Beteiligungsquote aufgeteilt, während die Verluste von den Gesellschaftern gemeinsam getragen werden. Die genaue Verteilung von Gewinnen und Verlusten kann im Gesellschaftsvertrag festgelegt werden. **
-
Wie wird der Gewinn und Verlust bei einer OHG aufgeteilt?
Bei einer Offenen Handelsgesellschaft (OHG) wird der Gewinn und Verlust gemäß den im Gesellschaftsvertrag vereinbarten Anteilen auf die Gesellschafter aufgeteilt. Die Verteilung erfolgt in der Regel nach dem Verhältnis der Kapitalanteile der Gesellschafter. Es ist jedoch auch möglich, eine andere Verteilung im Gesellschaftsvertrag festzulegen. **
-
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **
Ähnliche Suchbegriffe für Ohg
-
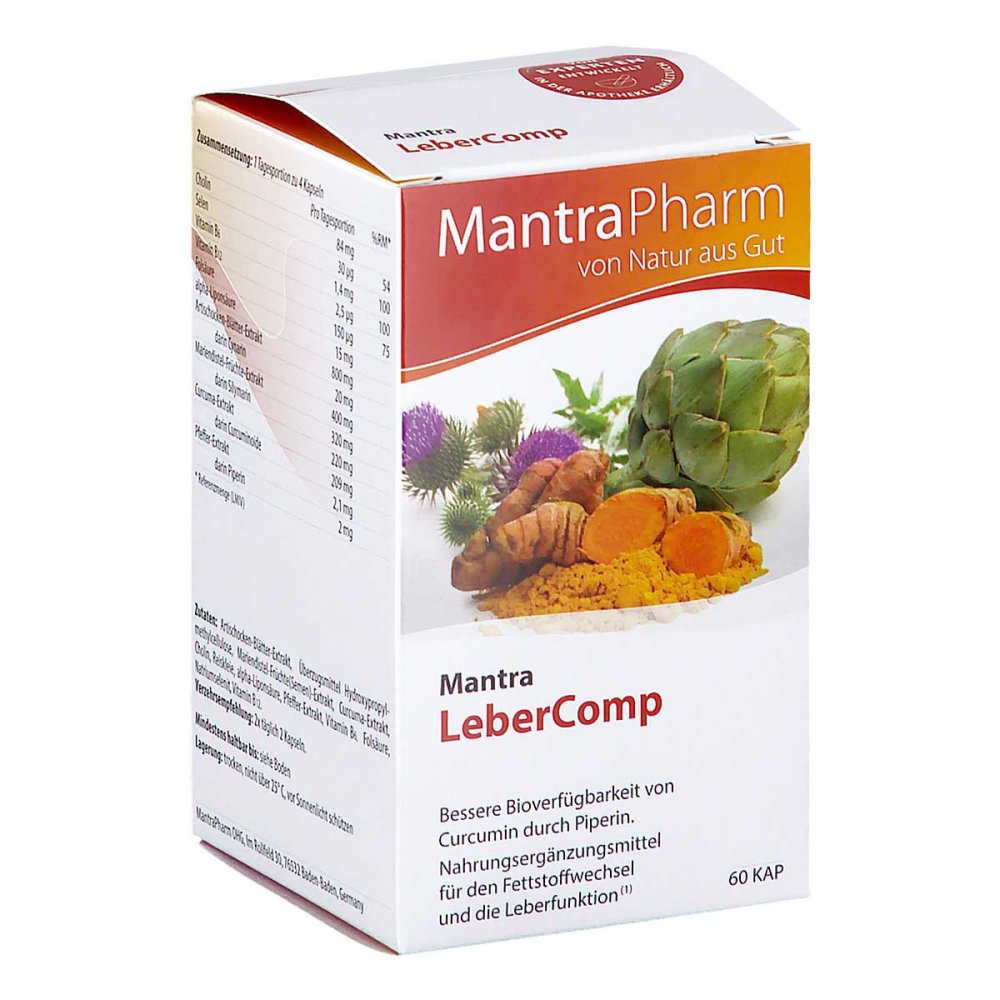
MantraPharm OHG Mantra Lebercomp Kapseln 19152994Anwendungsgebiet von Mantra Lebercomp KapselnMantra Lebercomp Kapseln ist ein Nahrungsergänzungsmittel mit Cholin, das zur Unterstützung eines normalen Fettstoffwechsels und einer normalen Leberfunktion beiträgt. Vitamin B6 und B12 leisten einen Beitrag zu einem normalen Energiestoffwechsel. Selen trägt zum Schutz der Zellen vor oxidativem Stress bei. Mantra Lebercomp Kapseln verfügt außerdem über Artischocken-Blätter-Extrakt mit 2,5% Cynarin, Mariendistel-Extrakt mit 80% Silymarin, Curcuma-Extrakt mit 95% Curcuminoide und Pfeffer-Extrakt.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Mantra Lebercomp Kapseln. Artischocken-Blätter-Extrakt, Überzugsmittel Hydroxypropylmethylcellulose, Mariendistel-Früchte(Semen)-Extrakt, Curcuma-Extrakt, Cholin, Reiskleie, alpha-Liponsäure, Pfeffer-Extrakt, Vitamin B6, Folsäure, Natriumselenit, Vitamin B12. Zusammensetzung pro Tagesportion (4 Kapseln = 2,1 g): Cholin: 84 mg Vitamin B6: 1,4 mg (100%*) Folsäure: 150 µg (75%*) Selen: 30 µg (54%*) Vitamin B12: 2,5 µg (100%*) alpha-Linolsäure: 15 mg Artischocken-Blätter-Extrakt: 800 mg darin Cynarin: 20 mg Mariendistel-Extrakt: 400 mg darin Silymarin: 320 mg Curcuma-E0000000000000000000000000000000000000000000000xtrakt: 220 mg darin Curcuminoide: 209 mg Pfeffer-Extrakt: 2,1 mg darin Piperin: 2 mg * Referenzmenge gemäß LMIVGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungVerzehrsempfehlung von Mantra Lebercomp Kapseln: 2x täglich 2 Kapseln einnehmen.HinweiseNahrungsergänzungsmittel sollten nicht als Ersatz für eine abwechslungsreiche und ausgewogene Ernährung sowie gesunde Lebensweise dienen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Trocken und nicht31,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
-
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
-
Haben Sie Erfahrungen mit dem Gewinn der Heinz Paetsch OHG in Berlin gemacht?
Als KI habe ich keine persönlichen Erfahrungen oder Meinungen. Es ist mir nicht möglich, Informationen über spezifische Unternehmen oder deren Gewinne zu haben. Es wäre am besten, sich an offizielle Quellen oder andere Personen zu wenden, die möglicherweise Erfahrungen mit der Heinz Paetsch OHG in Berlin gemacht haben. **
-
Sind OHG und KG Formkaufleute?
Ja, sowohl die OHG (Offene Handelsgesellschaft) als auch die KG (Kommanditgesellschaft) gelten als Formkaufleute. Dies bedeutet, dass sie unabhängig von ihrem Unternehmensgegenstand automatisch als Kaufleute im Sinne des Handelsgesetzbuches (HGB) gelten. Dadurch unterliegen sie den handelsrechtlichen Vorschriften und haben bestimmte Pflichten und Rechte, die für Kaufleute gelten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.