Domain nettoertrag.de kaufen?
Wir ziehen mit dem Projekt
nettoertrag.de um.
Sind Sie am Kauf der Domain
nettoertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nettoertrag.de kaufen?
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
Wie schreibe ich hier Mengen von Mengen auf?
Um Mengen von Mengen darzustellen, kannst du geschweifte Klammern verwenden. Die äußeren Klammern repräsentieren die äußere Menge, während die inneren Klammern die einzelnen Mengen darstellen. Zum Beispiel: {{1, 2, 3}, {4, 5, 6}} repräsentiert eine Menge von zwei Mengen, wobei die erste Menge {1, 2, 3} und die zweite Menge {4, 5, 6} ist. **


Ähnliche Suchbegriffe für Mengen
Top-Angebote
Produkte zum Begriff Mengen:
-
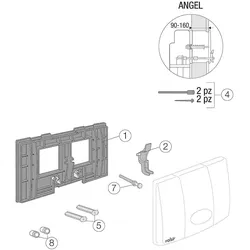
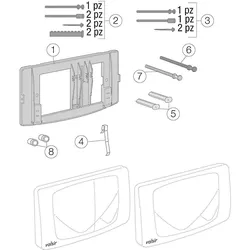
MEPA Pneumatikheber 1-Mengen 2-Mengen SC UPSK A21-E21-B21, 590941 590941Mepa Pneumatikheber 1-Mengen A21/E21/B21, 590941 Flexibles Zubehör für eine individuelle Badgestaltung weitere Details: VERWENDUNGSZWECK - Pneumatikheber für UPSK A21/E21/B21 Verwendungshinweis: - Kein Verwendungshinweis notwendig49,18 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter


-
Welche Mengen?
Es ist nicht klar, auf welche Mengen sich die Frage bezieht. Bitte geben Sie weitere Informationen, damit ich Ihnen eine passende Antwort geben kann. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Was ist der Unterschied zwischen Ertrag und Erlös?
Der Unterschied zwischen Ertrag und Erlös liegt in ihrer Definition und Bedeutung im betriebswirtschaftlichen Kontext. Ertrag bezieht sich auf den Gewinn, der durch den Verkauf von Waren oder Dienstleistungen erzielt wird, abzüglich der damit verbundenen Kosten. Erlös hingegen bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf von Gütern oder Dienstleistungen erzielt, unabhängig von den Kosten. Mit anderen Worten, Ertrag ist der Nettogewinn, während Erlös der Bruttoumsatz ist. In der Bilanz eines Unternehmens wird der Erlös als Einnahme verbucht, während der Ertrag als Gewinn ausgewiesen wird. **
-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **


Wann sind Mengen Disjunkt?
Mengen sind disjunkt, wenn sie keine gemeinsamen Elemente haben, das heißt, wenn ihr Schnitt leer ist. Das bedeutet, dass keine Elemente in beiden Mengen enthalten sind. Wenn zwei Mengen disjunkt sind, dann sind sie auch paarweise disjunkt, das heißt, jede mögliche Kombination von zwei Mengen hat keinen gemeinsamen Elemente. Disjunkte Mengen können auch mehr als zwei Mengen umfassen, solange keine gemeinsamen Elemente zwischen ihnen existieren. Disjunkte Mengen sind wichtig, um verschiedene Teilmengen klar voneinander abzugrenzen und zu unterscheiden. **
Sind endliche Mengen abzählbar?
Sind endliche Mengen abzählbar? Nein, endliche Mengen sind nicht abzählbar, da sie eine endliche Anzahl von Elementen enthalten und somit nicht unendlich viele Elemente aufweisen. Abzählbarkeit bezieht sich auf die Möglichkeit, die Elemente einer Menge in einer bestimmten Reihenfolge aufzählen zu können, was bei endlichen Mengen nicht notwendig ist. Endliche Mengen können einfach durch Zählen der Elemente bestimmt werden, während abzählbare Mengen unendlich viele Elemente haben und daher spezielle Methoden wie die Zuordnung zu den natürlichen Zahlen benötigen. Insgesamt kann man sagen, dass endliche Mengen eine klare Anzahl von Elementen haben, während abzählbare Mengen unendlich viele Elemente haben und daher spezielle Eigenschaften aufweisen. **
Top-Angebote
Produkte zum Begriff Mengen:
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Wie schreibe ich hier Mengen von Mengen auf?
Um Mengen von Mengen darzustellen, kannst du geschweifte Klammern verwenden. Die äußeren Klammern repräsentieren die äußere Menge, während die inneren Klammern die einzelnen Mengen darstellen. Zum Beispiel: {{1, 2, 3}, {4, 5, 6}} repräsentiert eine Menge von zwei Mengen, wobei die erste Menge {1, 2, 3} und die zweite Menge {4, 5, 6} ist. **
-
Welche Mengen?
Es ist nicht klar, auf welche Mengen sich die Frage bezieht. Bitte geben Sie weitere Informationen, damit ich Ihnen eine passende Antwort geben kann. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Ähnliche Suchbegriffe für Mengen
-
MEPA Pneumatikheber 1-Mengen 2-Mengen SC UPSK A21-E21-B21, 590941 590941Mepa Pneumatikheber 1-Mengen A21/E21/B21, 590941 Flexibles Zubehör für eine individuelle Badgestaltung weitere Details: VERWENDUNGSZWECK - Pneumatikheber für UPSK A21/E21/B21 Verwendungshinweis: - Kein Verwendungshinweis notwendig49,18 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Tober, Heike: tiptoi® Meine Lern-Spiel-Welt - Zahlen und Mengentiptoi® Meine Lern-Spiel-Welt - Zahlen und Mengen , 2,3,4 - Welche Zahl passt hier? Die Kinder begleiten die Geschwister Malia und Levi beim Backen, beim Einkaufen und auf dem Gartenfest. Sie helfen den beiden, Mengen zu vergleichen, mit den passenden Scheinen und Münzen zu bezahlen, zusammenzuzählen oder abzuziehen. Freche Mäuse lockern dabei das Üben auf. Ganz spielerisch vermittelt tiptoi(r) den Zahlenraum bis 10. tiptoi-Stift nicht enthalten. Muss separat erworben werden. , Lufthutzen & Lüftungsschlitze > Motorhauben & Teile , Erscheinungsjahr: 20230401, Produktform: Leinen, Titel der Reihe: tiptoi® Meine Lern-Spiel-Welt##, Autoren: Tober, Heike, Illustrator: Harvey, Franziska, Seitenzahl/Blattzahl: 16, Abbildungen: Farbig illustriert, Keyword: Aufgaben; Beschäftigung; Buch; Bücher; Geschenk; Geschenkidee; Kinderbuch; Kinderbücher; Kindergarten; Lernbuch; Lernbücher; Lernen; Lernsystem; Mathematik; Mengen; Minus; Plus; Rechnen; Vorschule; Zahlen; Zahlenverständnis; addieren; entdecken; für Jungen; für Kinder ab 4 Jahre; für Mädchen; lernspiel; lernspielzeug; tip toi; tip toy; tiptoi, Fachschema: Kinder- u. Jugendliteratur / Beschäftigungsbuch~tiptoi (Bücher und Stifte)~Zahl / Bilderbuch, Sachbilderbuch, Fachkategorie: Interaktive Bücher, Mitmachbücher, Bastel-, Experimentier- und Aktivitätssets für Kinder, Interesse Alter: empfohlenes Alter: ab 4 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 4, bis Alter: 6, Warengruppe: TB/Kinderbücher/Kinderbeschäftigung/Lernen, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Länge: 277, Breite: 245, Höhe: 17, Gewicht: 495, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Ertrag und Erlös?
Der Unterschied zwischen Ertrag und Erlös liegt in ihrer Definition und Bedeutung im betriebswirtschaftlichen Kontext. Ertrag bezieht sich auf den Gewinn, der durch den Verkauf von Waren oder Dienstleistungen erzielt wird, abzüglich der damit verbundenen Kosten. Erlös hingegen bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf von Gütern oder Dienstleistungen erzielt, unabhängig von den Kosten. Mit anderen Worten, Ertrag ist der Nettogewinn, während Erlös der Bruttoumsatz ist. In der Bilanz eines Unternehmens wird der Erlös als Einnahme verbucht, während der Ertrag als Gewinn ausgewiesen wird. **
-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **
-
Wann sind Mengen Disjunkt?
Mengen sind disjunkt, wenn sie keine gemeinsamen Elemente haben, das heißt, wenn ihr Schnitt leer ist. Das bedeutet, dass keine Elemente in beiden Mengen enthalten sind. Wenn zwei Mengen disjunkt sind, dann sind sie auch paarweise disjunkt, das heißt, jede mögliche Kombination von zwei Mengen hat keinen gemeinsamen Elemente. Disjunkte Mengen können auch mehr als zwei Mengen umfassen, solange keine gemeinsamen Elemente zwischen ihnen existieren. Disjunkte Mengen sind wichtig, um verschiedene Teilmengen klar voneinander abzugrenzen und zu unterscheiden. **
-
Sind endliche Mengen abzählbar?
Sind endliche Mengen abzählbar? Nein, endliche Mengen sind nicht abzählbar, da sie eine endliche Anzahl von Elementen enthalten und somit nicht unendlich viele Elemente aufweisen. Abzählbarkeit bezieht sich auf die Möglichkeit, die Elemente einer Menge in einer bestimmten Reihenfolge aufzählen zu können, was bei endlichen Mengen nicht notwendig ist. Endliche Mengen können einfach durch Zählen der Elemente bestimmt werden, während abzählbare Mengen unendlich viele Elemente haben und daher spezielle Methoden wie die Zuordnung zu den natürlichen Zahlen benötigen. Insgesamt kann man sagen, dass endliche Mengen eine klare Anzahl von Elementen haben, während abzählbare Mengen unendlich viele Elemente haben und daher spezielle Eigenschaften aufweisen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.