Domain nettoertrag.de kaufen?
Wir ziehen mit dem Projekt
nettoertrag.de um.
Sind Sie am Kauf der Domain
nettoertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nettoertrag.de kaufen?
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **

Ähnliche Suchbegriffe für TRBS
Top-Angebote
Produkte zum Begriff TRBS:
-
MUNK Obstbaumleiter mit Stützen nach TRBS 2121-2 12 SprossenDie Professionelle Obstbaumleiter: Sicher. Stabil. Made in Germany. Diese hochwertige Aluminium-Obstbaumleiter mit Doppelstütze wurde speziell für die anspruchsvollen Bedingungen im Obst- und Gartenbau konzipiert. Sie ist Ihr idealer Partner für sichere und effiziente Pflege- und Erntearbeiten an Bäumen in Privatgärten, auf Streuobstwiesen oder in Kleingartenanlagen. Maximale Stabilität auf unbefestigtem Gelände Vergessen Sie wackelige Aufstiege: Die Leiter bietet einen unvergleichlich sicheren Stand selbst auf weichem oder unbefestigtem Boden wie Wiesen, im Garten oder unter Obstbäumen. Verwindungssteife Konstruktion: Gefertigt aus stabilen Rechteckrohr-Holmen. Ergonomisch Steigen: Beidseitig geriffelte Sprossen (30x30 mm) mit einem komfortablen Abstand von 280 mm sorgen für ein angenehmes Steigverhalten. Stabile Freistehfunktion: Dank der zwei ausziehbaren Rohrstützen mit Schraubverbindung, langen Erdspitzen und einer robusten Gurtband-Spreizsicherung lässt sich die Leiter frei stehend und dreibein-stabil aufstellen. Die Montage ist dank des mitgelieferten Zubehörs schnell und sicher. Qualität und Sicherheit im Detail Diese Leiter vereint Langlebigkeit mit höchster Belastbarkeit: Robust und Langlebig: Die Sprossen-Holm-Verbindung ist 4-fach gebördelt, was die Lebensdauer und Tragfähigkeit signifikant erhöht. Breite: Die Leiterbreite beträgt komfortable 420 mm. Tragfähigkeit: Die maximale Tragfähigkeit mit montierten Stützen beträgt 100 kg. Deutsches Markenprodukt: Entwickelt und gefertigt in Deutschland, inklusive 15 Jahren Qualitätsgarantie. Sicherheit. Made in Germany. Wichtige Anwendungshinweise Die Obstbaumleiter ist ausschließlich für den Einsatz auf ebenem, natürlichem Gelände geeignet. Sie darf nicht auf festen Flächen (wie Pflaster, Asphalt oder Treppen) oder in Hanglagen verwendet werden. Achtung: Die obersten Sprossen dienen ausschließlich als Handgriff und dürfen nicht als Trittfläche genutzt werden. Obstbaumleiter mit zwei Stützen für den Einsatz auf weichem, natürlichen Boden Leichte Konstruktion aus Aluminium Robust und langlebig, seziell für den Einsatz im Obst- und Gartenbau entwickelt Stabile Rechteckrohr-Holme Beidseitig geriffelte Vierkantsprossen 30x30 mm 4-fach gebördelte Sprossen-/Holmverbindung Sprossenabstand: 280mm Leiterbreite: 420mm Zwei Rohrstützen mit Schraubverbindung, Gurtbänder (Spreizsicherung) und Erdspitzen inklusive Maximale Belastbarkeit (mit Stützen): 100kg Nur auf ebenem unbefestigtem Untergrund verwenden Obstbaumelter für Hanglage nicht geeignet337,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
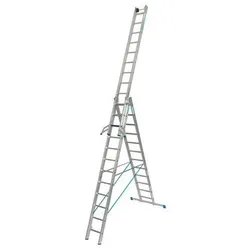
Vielzweckleiter gemäß TRBS 2121, Aluminium, 3 x 12 Sprossen/Stufen> Hohe Standsicherheit durch integrierte Zug- und Drucksicherung Automatisch einrastender Sperrhebel (AutoSnap-System) Extra breite Quertraverse für sicheren Stand Rutschhemmende, rundum profilierte, 30 mm tiefe Sprossen im Stütz- und Steigteil Komfortabler Übergang von Sprossen auf Stufen durch die innovative, blaue Sicherheits-Breitsprosse Bequemer, sicherer Stand auf 80 mm tiefen profilierten Stufen im herausnehmbaren Leiternteil, wodurch die Anforderungen der TRBS 2121-2 zur Nutzung von Stufen sichergestellt sind Rutschhemmende Fußkappen und –stopfen (SafetyCap) Hochfeste, in Metalllaschen eingenähte Gurtbänder inklusive Wandlaufrollen Dreiteilige Aluminium Vielzweckleiter mit Stufen/Sprossen-Kombination, Nutzung als Verkehrsweg und Arbeitsplatz gem. TRBS 2121-2 Einsetzbar als Anlege-, Schiebe- und Stehleiter. Mit ausschiebbarem und durch die Trigon-Traverse einzeln herausnehmbaren und nutzbaren Leiternteil Arbeitshöhen bis zu 4,35, 4,60, 6,45 oder 9,10 m843,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
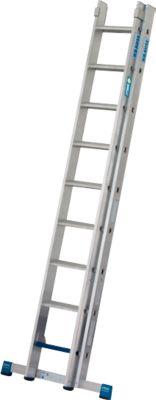
Krause zweitlg. Schiebeleiter, 2 x 9 Sprossen, TRBS 2121 2-konform, Trigon-TraverseDie zweiteilige Krause-Schiebeleiter entspricht hohen Sicherheitsanforderungen und eignet sich gleichermaßen als Verkehrsweg wie als Arbeitsplatz. Die Ausführungen mit entweder zweimal neun oder zweimal zwölf Stufen-Sprossen-Kombination ermöglichen einen besonders flexiblen Einsatz. Die innovative Leiter verfügt über eine Trigon-Traverse, sodass die einzelnen Teile separate nutzbar sind. Sie erfüllt die Anforderungen der Betriebssicherheitsverordnung und ist TRBS 2121 2-konform. Die zweiteilige Schiebeleiter von Krause ist mit Führungsprofilen aus Aluminium ausgerüstet, die den Holm umgreifen und für ein hohes Maß an Stabilität sorgen. Die Holme bestehen aus Aluminium-Pressprofil mit Kantenverstärkung. Um ein Ausrutschen zu verhindern, weisen die Sprossen im unteren Leiterteil eine rundum Profilierung auf. Eine blaue Sicherheits-Breitsprosse bildet den Übergang vom Sprossen- auf den Stufenteil. Im oberen Leiterteil stehen Sie sicher und komfortabel auf profilierten Stufen mit einer Breite von 80 mm. Darüber hinaus hat diese Leitermodell rutschhemmende Fußstopfen (SafetyCaps) sowie hochfest verbördelte Verbindungen von Stufen, Sprossen und Helmen. Um Unfallgefahren beim Transport der Leiter auszuschließen, ist sie mit einem AutoSnap-System in Form von automatisch einrastenden Sperrhebeln ausgerüstet. Weitere Details: * Vielseitige einsetzbare 2 x 9 oder 2 x 12 Stufen/Sprossen-Kombi * Umfangreiche Sicherheitsausstattung gemäß TRBS 2121 2 * Trigon-Traverse * Holm-umgreifende Führungsprofile aus Alu * Holme aus Alu-Pressprofil mit Kantenverstärkung * Sprossen mit Profilierung * Blaue Sicherheitssprosse am Übergang von Sprossen zu Stufen * Extra breite Sprossen im oberen Leiterteil * SafetyCaps * Hochfeste Verbördelung * AutoSnap-System534,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Ertrag und Erlös?
Der Unterschied zwischen Ertrag und Erlös liegt in ihrer Definition und Bedeutung im betriebswirtschaftlichen Kontext. Ertrag bezieht sich auf den Gewinn, der durch den Verkauf von Waren oder Dienstleistungen erzielt wird, abzüglich der damit verbundenen Kosten. Erlös hingegen bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf von Gütern oder Dienstleistungen erzielt, unabhängig von den Kosten. Mit anderen Worten, Ertrag ist der Nettogewinn, während Erlös der Bruttoumsatz ist. In der Bilanz eines Unternehmens wird der Erlös als Einnahme verbucht, während der Ertrag als Gewinn ausgewiesen wird. **
-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Was ist der Unterschied zwischen Ertrag und Gewinn?
Der Unterschied zwischen Ertrag und Gewinn liegt in ihrer Definition und Verwendung im Geschäftsumfeld. Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Gewinn hingegen ist der Betrag, der übrig bleibt, nachdem alle Kosten, einschließlich der Betriebskosten, abgezogen wurden. Mit anderen Worten, Gewinn ist der finanzielle Nutzen, den ein Unternehmen aus seinen Einnahmen erzielt, während Ertrag lediglich die Gesamteinnahmen darstellt. Gewinn ist somit ein wichtiger Indikator für die Rentabilität eines Unternehmens, während Ertrag eher eine Kennzahl für die Umsatzgenerierung ist. **


Ist Einkommen dasselbe wie Gewinn?
Ist Einkommen dasselbe wie Gewinn? Einkommen bezieht sich auf die Gesamteinnahmen, die eine Person oder ein Unternehmen aus verschiedenen Quellen wie Löhnen, Gehältern, Zinsen und Dividenden erhält. Gewinn hingegen ist der Überschuss, der bleibt, nachdem alle Kosten und Ausgaben abgezogen wurden. Während Einkommen die Gesamteinnahmen vor Abzug von Ausgaben darstellt, ist Gewinn das Ergebnis nach Abzug aller Kosten. Daher sind Einkommen und Gewinn nicht dasselbe, da Gewinn spezifischer auf den finanziellen Erfolg eines Unternehmens oder einer Person hinweist. **
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Top-Angebote
Produkte zum Begriff TRBS:
-
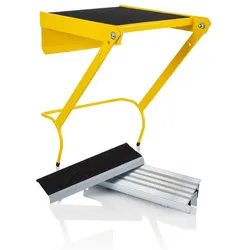
MUNK TRBS-Kit Zubehör-PaketGünzburger Zubehörpaket "TRBS-Kit". Bestehend aus... ?Stufenmodul MaxxStep 276 mm für Sprossenleitern (Bestell-Nr. 19901) ?Trittauflage clip-step R 13 für Stufenmodul MaxxStep (Bestell-Nr. 19729) Einhängepodest R 13 für Sprossenleitern (Bestell-Nr. 19900)98,10 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
Munk Zubehör-Paket "TRBS-Kit" (019326)Eigenschaften • Passend für Sprossenleitern der MUNK Günzburger Steigtechnik aus Aluminium und GFK (nicht für Teleskopleitern)\n• Für einen ergonomischen, bequemen und ermüdungsfreien Stand zum Arbeiten gemäß TRBS 2121 Teil 2\n• Flexibel auf jeder Sprosse anzubringen bis zur maximal begehbaren Sprosse (nicht bei SprossenSafe R 13)\n• Werkzeuglose Montage\n• Die clip-step R 13 Trittauflage ist ein zertifizierter, rutschhemmender Belag für unsere Stufenleitern. Die clip-step R 13 Trittauflage erfüllt mit einem Kunststoffprofil mit Korundeinstreuung die Vorgaben der Bewertungsgruppe R 13 und wurde in der Bewertungsgruppe für den Verdrängungsraum mit V6 klassifiziert\n• Arbeitssicherheit in der höchsten Rutschhemmungsklasse R13 dank Plattformbelag mit Korundeinstreuung (019326)109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MUNK Obstbaumleiter mit Stützen nach TRBS 2121-2 12 SprossenDie Professionelle Obstbaumleiter: Sicher. Stabil. Made in Germany. Diese hochwertige Aluminium-Obstbaumleiter mit Doppelstütze wurde speziell für die anspruchsvollen Bedingungen im Obst- und Gartenbau konzipiert. Sie ist Ihr idealer Partner für sichere und effiziente Pflege- und Erntearbeiten an Bäumen in Privatgärten, auf Streuobstwiesen oder in Kleingartenanlagen. Maximale Stabilität auf unbefestigtem Gelände Vergessen Sie wackelige Aufstiege: Die Leiter bietet einen unvergleichlich sicheren Stand selbst auf weichem oder unbefestigtem Boden wie Wiesen, im Garten oder unter Obstbäumen. Verwindungssteife Konstruktion: Gefertigt aus stabilen Rechteckrohr-Holmen. Ergonomisch Steigen: Beidseitig geriffelte Sprossen (30x30 mm) mit einem komfortablen Abstand von 280 mm sorgen für ein angenehmes Steigverhalten. Stabile Freistehfunktion: Dank der zwei ausziehbaren Rohrstützen mit Schraubverbindung, langen Erdspitzen und einer robusten Gurtband-Spreizsicherung lässt sich die Leiter frei stehend und dreibein-stabil aufstellen. Die Montage ist dank des mitgelieferten Zubehörs schnell und sicher. Qualität und Sicherheit im Detail Diese Leiter vereint Langlebigkeit mit höchster Belastbarkeit: Robust und Langlebig: Die Sprossen-Holm-Verbindung ist 4-fach gebördelt, was die Lebensdauer und Tragfähigkeit signifikant erhöht. Breite: Die Leiterbreite beträgt komfortable 420 mm. Tragfähigkeit: Die maximale Tragfähigkeit mit montierten Stützen beträgt 100 kg. Deutsches Markenprodukt: Entwickelt und gefertigt in Deutschland, inklusive 15 Jahren Qualitätsgarantie. Sicherheit. Made in Germany. Wichtige Anwendungshinweise Die Obstbaumleiter ist ausschließlich für den Einsatz auf ebenem, natürlichem Gelände geeignet. Sie darf nicht auf festen Flächen (wie Pflaster, Asphalt oder Treppen) oder in Hanglagen verwendet werden. Achtung: Die obersten Sprossen dienen ausschließlich als Handgriff und dürfen nicht als Trittfläche genutzt werden. Obstbaumleiter mit zwei Stützen für den Einsatz auf weichem, natürlichen Boden Leichte Konstruktion aus Aluminium Robust und langlebig, seziell für den Einsatz im Obst- und Gartenbau entwickelt Stabile Rechteckrohr-Holme Beidseitig geriffelte Vierkantsprossen 30x30 mm 4-fach gebördelte Sprossen-/Holmverbindung Sprossenabstand: 280mm Leiterbreite: 420mm Zwei Rohrstützen mit Schraubverbindung, Gurtbänder (Spreizsicherung) und Erdspitzen inklusive Maximale Belastbarkeit (mit Stützen): 100kg Nur auf ebenem unbefestigtem Untergrund verwenden Obstbaumelter für Hanglage nicht geeignet337,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Was ist der Unterschied zwischen Ertrag und Erlös?
Der Unterschied zwischen Ertrag und Erlös liegt in ihrer Definition und Bedeutung im betriebswirtschaftlichen Kontext. Ertrag bezieht sich auf den Gewinn, der durch den Verkauf von Waren oder Dienstleistungen erzielt wird, abzüglich der damit verbundenen Kosten. Erlös hingegen bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf von Gütern oder Dienstleistungen erzielt, unabhängig von den Kosten. Mit anderen Worten, Ertrag ist der Nettogewinn, während Erlös der Bruttoumsatz ist. In der Bilanz eines Unternehmens wird der Erlös als Einnahme verbucht, während der Ertrag als Gewinn ausgewiesen wird. **
-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **
Ähnliche Suchbegriffe für TRBS
-
Vielzweckleiter gemäß TRBS 2121, Aluminium, 3 x 12 Sprossen/Stufen> Hohe Standsicherheit durch integrierte Zug- und Drucksicherung Automatisch einrastender Sperrhebel (AutoSnap-System) Extra breite Quertraverse für sicheren Stand Rutschhemmende, rundum profilierte, 30 mm tiefe Sprossen im Stütz- und Steigteil Komfortabler Übergang von Sprossen auf Stufen durch die innovative, blaue Sicherheits-Breitsprosse Bequemer, sicherer Stand auf 80 mm tiefen profilierten Stufen im herausnehmbaren Leiternteil, wodurch die Anforderungen der TRBS 2121-2 zur Nutzung von Stufen sichergestellt sind Rutschhemmende Fußkappen und –stopfen (SafetyCap) Hochfeste, in Metalllaschen eingenähte Gurtbänder inklusive Wandlaufrollen Dreiteilige Aluminium Vielzweckleiter mit Stufen/Sprossen-Kombination, Nutzung als Verkehrsweg und Arbeitsplatz gem. TRBS 2121-2 Einsetzbar als Anlege-, Schiebe- und Stehleiter. Mit ausschiebbarem und durch die Trigon-Traverse einzeln herausnehmbaren und nutzbaren Leiternteil Arbeitshöhen bis zu 4,35, 4,60, 6,45 oder 9,10 m843,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krause zweitlg. Schiebeleiter, 2 x 9 Sprossen, TRBS 2121 2-konform, Trigon-TraverseDie zweiteilige Krause-Schiebeleiter entspricht hohen Sicherheitsanforderungen und eignet sich gleichermaßen als Verkehrsweg wie als Arbeitsplatz. Die Ausführungen mit entweder zweimal neun oder zweimal zwölf Stufen-Sprossen-Kombination ermöglichen einen besonders flexiblen Einsatz. Die innovative Leiter verfügt über eine Trigon-Traverse, sodass die einzelnen Teile separate nutzbar sind. Sie erfüllt die Anforderungen der Betriebssicherheitsverordnung und ist TRBS 2121 2-konform. Die zweiteilige Schiebeleiter von Krause ist mit Führungsprofilen aus Aluminium ausgerüstet, die den Holm umgreifen und für ein hohes Maß an Stabilität sorgen. Die Holme bestehen aus Aluminium-Pressprofil mit Kantenverstärkung. Um ein Ausrutschen zu verhindern, weisen die Sprossen im unteren Leiterteil eine rundum Profilierung auf. Eine blaue Sicherheits-Breitsprosse bildet den Übergang vom Sprossen- auf den Stufenteil. Im oberen Leiterteil stehen Sie sicher und komfortabel auf profilierten Stufen mit einer Breite von 80 mm. Darüber hinaus hat diese Leitermodell rutschhemmende Fußstopfen (SafetyCaps) sowie hochfest verbördelte Verbindungen von Stufen, Sprossen und Helmen. Um Unfallgefahren beim Transport der Leiter auszuschließen, ist sie mit einem AutoSnap-System in Form von automatisch einrastenden Sperrhebeln ausgerüstet. Weitere Details: * Vielseitige einsetzbare 2 x 9 oder 2 x 12 Stufen/Sprossen-Kombi * Umfangreiche Sicherheitsausstattung gemäß TRBS 2121 2 * Trigon-Traverse * Holm-umgreifende Führungsprofile aus Alu * Holme aus Alu-Pressprofil mit Kantenverstärkung * Sprossen mit Profilierung * Blaue Sicherheitssprosse am Übergang von Sprossen zu Stufen * Extra breite Sprossen im oberen Leiterteil * SafetyCaps * Hochfeste Verbördelung * AutoSnap-System534,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mack, Thomas: Wege zu raschem GewinnWege zu raschem Gewinn , Dieses Buch enthält ein Eröffnungsrepertoire mit 60 Varianten, in denen sich für den Repertoirespieler Möglichkeiten zu einem raschen Gewinn ergeben, mindestens aber zu spürbarem Vorteil. Der Fokus des Repertoires liegt auf den von den Gegnern am häufigsten gespielten Varianten und dort auf Zügen, die zwar häufig gespielt werden, die aber trotzdem mehr oder weniger große Fehler sind. Die weitaus meisten dieser Varianten sind nicht in den gängigen Fallensammlungen enthalten. Schon das macht den Text zu einem Gewinn für den Leser. Die erwähnten Fehler werden von stärkeren Spielern mit Elo über 2000 nicht oder kaum gemacht, aber die Datenbanken zeigen, dass sie im Klubspielerbereich deutlich häufiger vorkommen. Dies hat der Autor in seiner Turnierpraxis mit über 1000 Turnierpartien in den letzten 20 Jahren bestätigt gefunden. Es zeigt sich, dass geeignete Stellungen eher in aggressiven Varianten vorkommen. Daher empfiehlt das Repertoire für Weiß die offenen Eröffnungen 1.e4 mit 35 Varianten. Für den Schwarzspieler bietet das Repertoire chancenreiche Antworten gegen 1.e4 im Marshall-Gambit 1...d5 2.exd5 Sf6 oder gegen 1.d4 im Winawer-Gambit 1...d5 2.c4 c6 3.Sc3 e5 und in anderen, insgesamt 25 Varianten. In allen Varianten ergeben sich bei der Widerlegung der Fehler attraktive Kombinationen, mit denen der Leser auch seine taktischen Fähigkeiten üben kann. Der Wert dieses Buches liegt in der vorteilhaften Auswertung von Partie-Datenbanken mit Hilfe der Schach-Engine Stockfish und in der geschickten Fokussierung auf die häufigsten gegnerischen Züge. Das so entstandene Repertoire hat mit 60 Varianten eine überschaubare Größe und ermöglicht es dem Repertoirespieler dennoch, für ein Maximum an Eröffnungsstellungen gut vorbereitet zu sein. , Lüfter- & Gebläsemotoren > Motorkühlung , Erscheinungsjahr: 20240621, Autoren: Mack, Thomas, Redaktion: Ullrich, Robert, Seitenzahl/Blattzahl: 172, Keyword: Eröffnungsfallen; Eröffnungsrepertoire; Kieler Falle; Schacheröffnung; Schwarz gegen Grand-Prix; Schwarzrepertoire; Weiß gegen Aljechin; Weiß gegen Caro-Kann; Weiß gegen Damenfianchetto; Weiß gegen Dreispringerspiel; Weiß gegen Französisch; Weiß gegen Königsfianchetto; Weiß gegen Nimzowitsch; Weiß gegen Philidor; Weiß gegen Pirc; Weiß gegen Russisch; Weiß gegen Sizilanisch Kalaschnikow; Weiß gegen Sizilianisch Drachen; Weiß gegen Sizilianisch Najdorf; Weiß gegen Sizilianisch Paulsen; Weiß gegen Sizilianisch Scheveningen; Weiß gegen Sizilianisch Sweschnikow; Weiß gegen Sizilianisch Taimanow; Weiß gegen Sizilianisch beschleunigter Drache; Weiß gegen Sizilianisch klassisch, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 9, bis Alter: 99, Warengruppe: TB/Spielen/Raten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 451, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Was ist der Unterschied zwischen Ertrag und Gewinn?
Der Unterschied zwischen Ertrag und Gewinn liegt in ihrer Definition und Verwendung im Geschäftsumfeld. Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Gewinn hingegen ist der Betrag, der übrig bleibt, nachdem alle Kosten, einschließlich der Betriebskosten, abgezogen wurden. Mit anderen Worten, Gewinn ist der finanzielle Nutzen, den ein Unternehmen aus seinen Einnahmen erzielt, während Ertrag lediglich die Gesamteinnahmen darstellt. Gewinn ist somit ein wichtiger Indikator für die Rentabilität eines Unternehmens, während Ertrag eher eine Kennzahl für die Umsatzgenerierung ist. **
-
Ist Einkommen dasselbe wie Gewinn?
Ist Einkommen dasselbe wie Gewinn? Einkommen bezieht sich auf die Gesamteinnahmen, die eine Person oder ein Unternehmen aus verschiedenen Quellen wie Löhnen, Gehältern, Zinsen und Dividenden erhält. Gewinn hingegen ist der Überschuss, der bleibt, nachdem alle Kosten und Ausgaben abgezogen wurden. Während Einkommen die Gesamteinnahmen vor Abzug von Ausgaben darstellt, ist Gewinn das Ergebnis nach Abzug aller Kosten. Daher sind Einkommen und Gewinn nicht dasselbe, da Gewinn spezifischer auf den finanziellen Erfolg eines Unternehmens oder einer Person hinweist. **
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.